Anhören
Man stelle sich den Morgen nach einer amerikanischen Wahl vor. Im Fernsehen füllen sich die Landkarten noch mit Farbe, und die Kommentatoren erklären, was sie schon immer geahnt haben. In einem Pausenraum irgendwo im Mittleren Westen verbringt eine Lagerarbeiterin ihre fünfzehn Minuten am Telefon: erst mit der Werkstatt, dann mit ihrer Bank, dann wieder mit der Werkstatt. Die Reparatur kostet mehr, als sie hat. Pünktlich zurück an ihrem Platz ist sie trotzdem, ihr Geldstress auch. Ihre Aufmerksamkeit kommt ein paar Stunden später nach.
Die Szene ist ausgedacht, aber nicht ungewöhnlich, und sie enthält die These dieses Essays: Amerikas finanzielle Verwundbarkeit ist kein Randthema der Sozialpolitik. Sie ist eine Produktivitätsrechnung, die Arbeitgeber jede Woche bezahlen, ohne sie je zu verbuchen.
Das dünne Polster eines reichen Landes
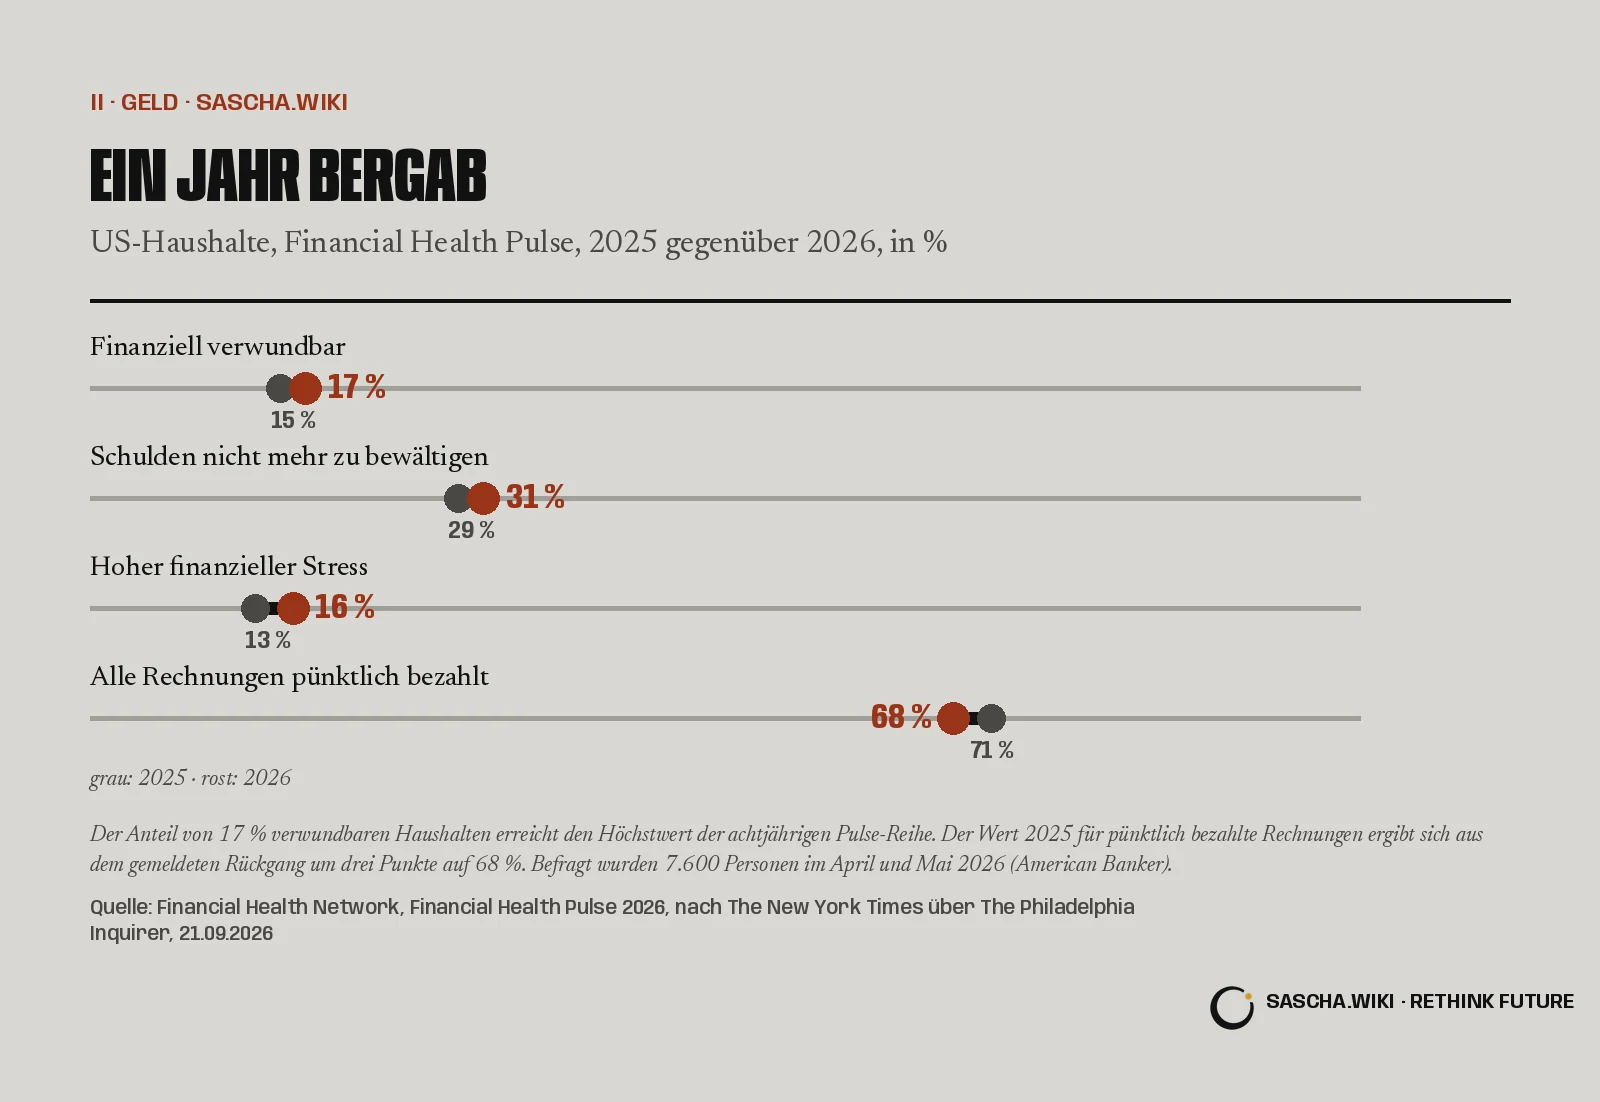
Seit acht Jahren vermisst das Financial Health Network mit seinem jährlichen Financial Health Pulse die Finanzen amerikanischer Haushalte.1 In der Ausgabe 2026 galten 17 % der Haushalte als finanziell verwundbar, nach 15 % im Vorjahr; das entspricht dem Höchststand der gesamten Reihe.2 Das sind rund 23 Millionen Haushalte, 1,8 Millionen mehr als 2025.3 Der Anteil derer, die ihre Schulden für nicht mehr zu bewältigen halten, kletterte auf 31 %. Alle Rechnungen pünktlich bezahlt haben nur noch 68 %, drei Punkte weniger. Und finanziell gesund ist seit fünf Jahren unverändert knapp ein Drittel.2
In den Betrieben wird das Bild schärfer. In der Umfrage von PwC unter knapp 3.500 US-Beschäftigten, erhoben im Januar 2026, gaben 59 % an, ihre Finanzen setzten sie unter Stress. 53 % hatten weniger als 5.000 Dollar für Notfälle zurückgelegt, 30 % weniger als 1.000 Dollar.4 Das also ist der Notgroschen der größten Volkswirtschaft der Welt: bei mehr als der Hälfte der Befragten höchstens vierstellig, bei fast einem Drittel höchstens dreistellig.
Wo die Rechnung ankommt
Geldstress bleibt nicht höflich am Werkstor stehen. Eine Umfrage, die 2024 mit Workplace Intelligence für BrightPlan erhoben wurde, schätzt den Verlust auf 7,3 Arbeitsstunden pro Woche und die Kosten für amerikanische Arbeitgeber auf potenziell 183 Milliarden Dollar im Jahr.5 Die Zahl stammt von einem Anbieter solcher Programme und ist eine Hochrechnung, man liest sie also besser als Größenordnung. Der Mechanismus dahinter ist banal: Wer im Kopf eine Werkstattrechnung durchrechnet, ist nicht ganz bei der Tabelle, beim Kunden oder beim Gabelstapler. Halbiert man die Schätzung, bleibt immer noch ein Betrag, der jeder Finanzchefin auffallen würde.
Blind sind die Arbeitgeber nicht, nur zuversichtlich. Im Benefits-Report 2026 der Bank of America bewerteten 71 % der Arbeitgeber das finanzielle Wohlbefinden ihrer Belegschaft als gut oder sehr gut. Von den Beschäftigten sahen das nur 55 % so, und drei Viertel nannten die Lebenshaltungskosten eine Gefahr für ihre finanzielle Sicherheit. Umgekehrt sagten 39 %, sie blieben ihrem Arbeitgeber gerade wegen guter Zusatzleistungen treu.6 Befragt wurden wohlgemerkt nur Firmen mit 401(k)-Plan und deren Beschäftigte, also das komfortable Ende des Arbeitsmarkts. Ein Jahr zuvor hatte dieselbe Bank ermittelt, dass 24 % der Beschäftigten einen Arbeitgeber kürzlich wegen dürftiger Zusatzleistungen verlassen oder das zumindest erwogen hatten; 2023 waren es 15 %.7 Früher oder später taucht die Rechnung also im Budget für die Personalsuche auf.
Sie ist eine Produktivitätsrechnung, die Arbeitgeber jede Woche bezahlen, ohne sie je zu verbuchen.
Was gebucht wird und was nicht
Anderswo sieht man, was geschieht, wenn ein Kostenblock ernst genommen wird. Deutsche Arbeitgeber können beziffern, was Krankheit sie kostet: Das Institut der deutschen Wirtschaft in Köln setzte die Entgeltfortzahlung im Krankheitsfall für 2025 mit 85,6 Milliarden Euro an, nominal mehr als doppelt so viel wie anderthalb Jahrzehnte zuvor.8 Japan ist weiter gegangen und hat Gesundheit zur Führungsaufgabe gemacht. Im März 2026 wurden dort 26.850 Organisationen im staatlichen Programm für „Gesundheitsmanagement“ zertifiziert.9 In Deutschland wie in Japan hat Krankheit eine eigene Zeile in der Rechnung. Geldsorgen haben fast nirgends eine.
Amerika hätte ein Werkzeug für den Anfang. Seit 2024 dürfen Arbeitgeber nach Bundesrecht an den Betriebsrentenplan ein Notfallsparkonto koppeln, in der Branche kurz PLESA genannt, mit Beiträgen von bis zu 2.500 Dollar, die Beschäftigte ohne die Abschläge einer vorzeitigen Rentenentnahme abheben können.10 Es ist bewusst klein gedacht, als Puffer für genau jene Werkstattrechnung, die der Lagerarbeiterin die Pause verdorben hat. Angeboten wird es kaum. Vanguard stellte bis Ende 2025 „minimales bis kein Interesse“ bei den Planträgern fest, und in einer eigenen Umfrage des Branchenverbands Plan Sponsor Council of America bot keiner der befragten Arbeitgeber ein solches Konto an. Einer begründete seine Zurückhaltung damit, man wolle nicht „als Bank fungieren“.11 Seinen Beschäftigten würde vermutlich schon ein Kontostand genügen.
Eine Spalte für den Morgen danach
Für all das braucht es kein Wahlergebnis, nur eine Buchhaltung. Eine Personalabteilung, die ihre Fehltage auf die Nachkommastelle kennt, dürfte auch wissen wollen, wie viele Arbeitsstunden im Kopf gerade anderswo verbracht werden. Würden Unternehmen die an Geldsorgen verlorenen Stunden so sorgfältig erfassen wie Krankmeldungen, ließe sich der Nutzen von Lohnsparen und Finanzberatung in einer Budgetsitzung belegen, statt ihn in einer Wahlkampfrede zu beschwören. Die Zahlen dieses Herbstes gelten unabhängig davon, wer am Dienstag gewonnen hat: 17 % verwundbare Haushalte, mehr als die Hälfte der Beschäftigten mit dünnem Polster, eine Regel, die kaum ein Arbeitgeber nutzt. Eine Weltmacht kann sich vieles leisten. Merkwürdig, dass ein Notgroschen für die eigene Belegschaft noch nicht dazugehört.
Quellen
- Financial Health Network: Financial Health Pulse® 2026 U.S. Trends Report: Stressors Mount and Vulnerability Returns (report page), September 2026
- The Philadelphia Inquirer / The New York Times (Ann Carrns), on the Financial Health Pulse 2026: More U.S. households are struggling financially, analysis finds, 2026-09-21
- American Banker (Kate Berry): Consumers’ financial vulnerability hits record high: Report, 2026-09-24
- PwC US: PwC 2026 Employee Financial Wellness Survey, 2026-04-14
- BrightPlan with Workplace Intelligence: 2024 BrightPlan Wellness Barometer Survey Report (press release), 2024-04-30
- Bank of America: BofA Report: Financial Wellbeing of Employees at U.S. Companies Hits Four-Year High, Even as Cost-of-Living Pressures Persist (2026 Workplace Benefits Report), 2026-07-21
- Bank of America: BofA Report: Percentage of Workers Seeking Near-Term Financial Guidance from Employers Doubles (2025 Workplace Benefits Report), 2025-09-03
- Institut der deutschen Wirtschaft (IW), Jochen Pimpertz: Entgeltfortzahlung bei Krankheit kostet 85,6 Milliarden Euro, 2026-08-29
- HR Pro, reporting the announcement by Japan’s Ministry of Economy, Trade and Industry (METI): 健康経営優良法人2026が決定: 人的資本重視で認定は約2.7万社に拡大。「健康経営銘柄2026」は28業種44社に (Health and Productivity Management Outstanding Organizations 2026 announced), 2026-03-09
- U.S. Department of Labor, Employee Benefits Security Administration: US Department of Labor issues guidance on new emergency savings accounts, 2024-01-17
- Plan Sponsor Council of America (Zachary Dennis): Plan Sponsors Remain Wary of In-Plan Emergency Savings Accounts, 2026-08-06