Anhören
Soundtrack zum Essay · Bezahl dich zuerst, auch mit wenig
Das Häkchen ist gesetzt
Melodischer Techno, ruhig und trocken: Arpeggio in Sechzehnteln, metronomische Hi-Hats, etwas Bandsättigung.
Intro
Sechs Uhr früh, das Gehalt ist da
Strophe
Um neun sind Miete, Handy und das Studio weg, in das keiner geht
Gespart wird, was den Monat überlebt
Drop
Bezahl dich zuerst, bevor der Monat abstimmt
Das Häkchen ist schon gesetzt
Strophe
Einer von hundert, wenn man sich anmelden musste
Fast die Hälfte, wenn keiner entscheiden muss
Ein Dauerauftrag hält, was ich nicht halte
Drop
Bezahl dich zuerst, bevor der Monat abstimmt
Das Häkchen ist schon gesetzt
Outro
Er bewegt, was da ist, nicht was fehlt
Musik und Gesang sind KI-generiert (ElevenLabs Music), die Texte greifen den Essay auf. Die EBM-Fassung ist instrumental. Alle zwölf Stücke: Rethink Future 2027.
Man stelle sich den ersten Werktag des Monats vor. Um sechs Uhr früh ist das Gehalt da, um neun haben Miete, Handyvertrag, Versicherungen und das Fitnessstudio, in das niemand geht, ihren Anteil genommen. Was bleibt, heißt optimistisch „verfügbares Einkommen“, und gespart wird, was bis zum Dreißigsten übrig ist. Meistens ist nichts übrig. Das ist keine Charakterschwäche. Es ist eine Reihenfolge.
„Bezahl dich zuerst“ dreht diese Reihenfolge um: Ein kleiner Betrag verlässt das Konto am Zahltag, bevor der Monat mitreden kann. Die Idee ist alt und wird meist ein wenig selbstgefällig erzählt. Die Belege dahinter sind es nicht.
Das Kästchen, das schon angekreuzt ist
Wer im Direktmarketing gearbeitet hat, wie ich für Microsoft, Quelle und Condé Nast, lernt früh eine unspektakuläre Wahrheit: Das Kästchen, das schon angekreuzt ist, gewinnt. Menschen widersprechen einer Voreinstellung selten. Sie kommen bloß nie dazu, sie zu ändern. Verhaltensökonomen nennen das Trägheit. Werbeleute nennen es Dienstag.
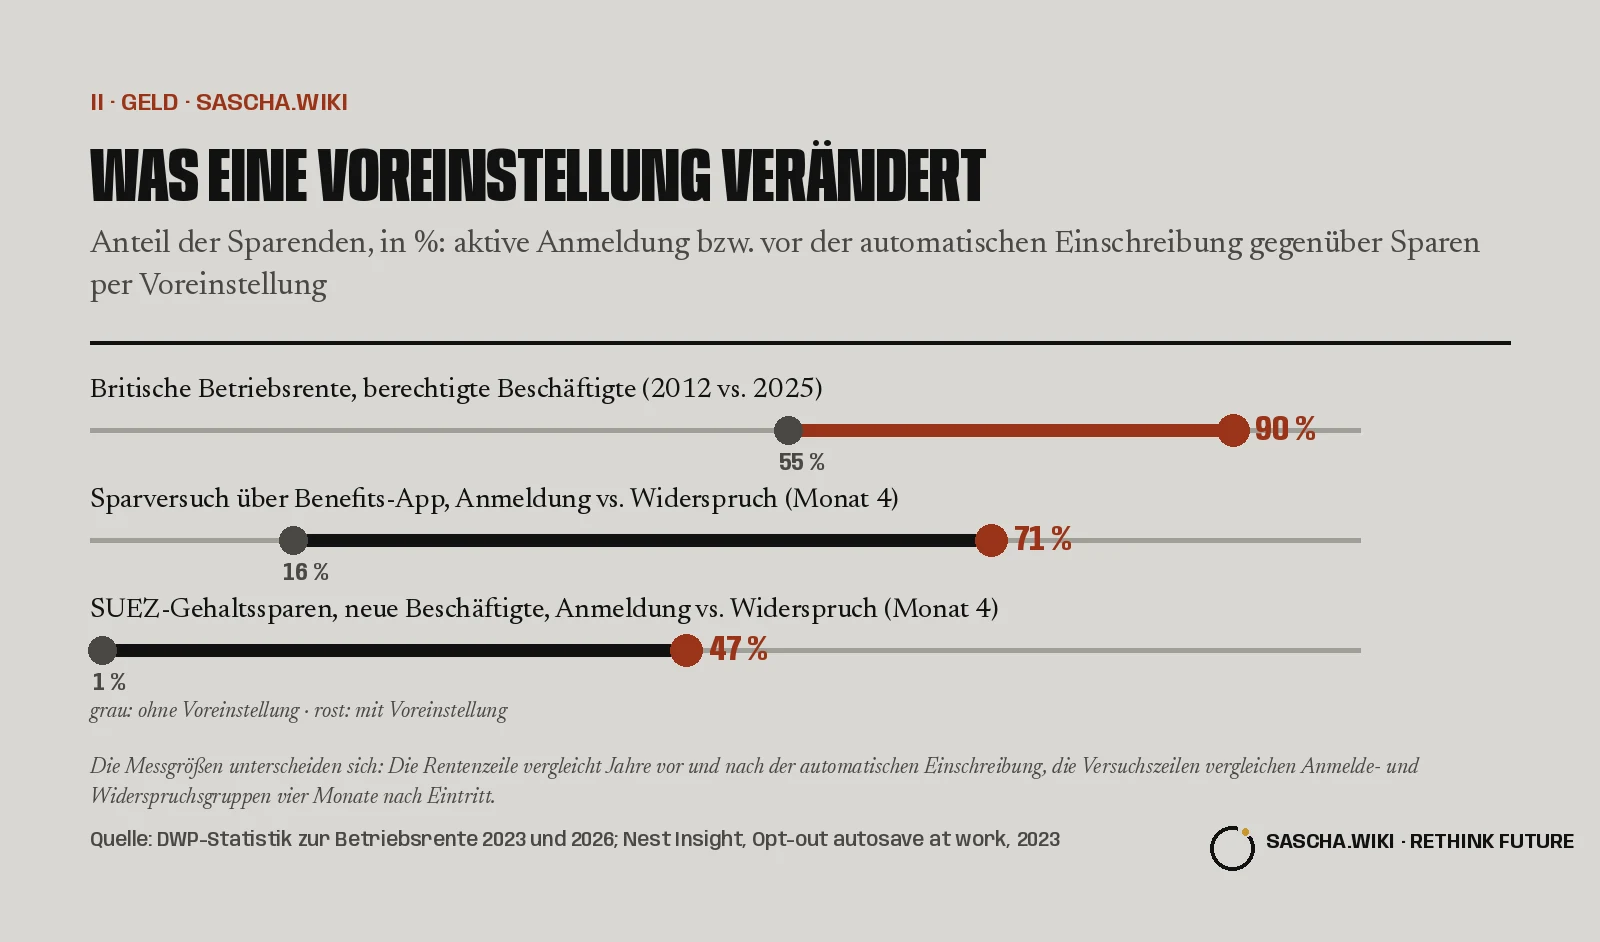
Großbritannien hat aus dieser Wahrheit Sozialpolitik gemacht. Seit 2012 müssen Arbeitgeber berechtigte Beschäftigte automatisch in eine betriebliche Altersvorsorge aufnehmen. Wer bleibt, muss nichts tun, wer aussteigen will, füllt ein Formular aus. 2012 sparten 55 % der berechtigten Beschäftigten in eine Betriebsrente.1 2025 waren es 90 %, rund 22,6 Millionen Menschen.2 Keine Predigt über Sparsamkeit hat so etwas je erreicht. Eine geänderte Voreinstellung schon.
Das Prinzip ist so schlicht, dass man es leicht unterschätzt. Nicht der Mensch ändert sich, sondern nur der Weg, den das Geld nimmt. Ein Dauerauftrag am Zahltag spart nicht mit Disziplin, sondern mit dem Kalender. Das ist ein Glück, denn Kalender sind deutlich zuverlässiger als Menschen, auch als die gutwilligen.
Klein, automatisch, verfügbar
Dieselbe Logik funktioniert auch über Monate statt Jahrzehnte. In einem Versuch von Nest Insight beim Entsorgungsunternehmen SUEZ bekamen neue Beschäftigte ein Sparkonto angeboten, das direkt aus dem Gehalt bespart wird, und zwar auf einem von zwei Wegen. Mussten sie sich selbst anmelden, sparte 1 %. War das Sparen voreingestellt und durfte man widersprechen, sparten nach vier Monaten 47 %. In einem zweiten Versuch über eine betriebliche Benefits-App stieg die Teilnahme von 16 auf 71 %.3 Geändert hatte sich nur, wer die Entscheidung treffen musste.
Am meisten interessiert mich ein anderes Detail: 29 % der SUEZ-Sparer mit Voreinstellung hatten bereits Geld abgehoben.3 Das ist kein Scheitern, sondern der Sinn der Sache. Die Rente ist für den Menschen, der man mit siebzig sein wird, der Notgroschen für den, der nächsten Dienstag wach liegt. Die Federal Reserve meldete im Mai 2026, dass 55 % der erwachsenen Amerikaner Rücklagen für drei Monatsausgaben gebildet haben.4 In den Niederlanden berichten die Macher der Sparkampagne „Betaal jezelf eerst“, dass jeder fünfte Haushalt weniger als 1.000 Euro Puffer hat und dass in ihrem eigenen Test 9 % der Teilnehmer nach ein paar gut gewählten Botschaften eher bereit waren, automatisches Sparen einzurichten.5 Neun Prozent sind bescheiden. Es sind aber neun Prozent mehr, als eine Moralpredigt je geschafft hat.
Eine Voreinstellung kann Geld bewegen, das da ist. Sie kann kein Geld schaffen, das fehlt.
Wo der gute Rat endet
Und hier muss ein ehrlicher Autor innehalten. Dieselben Daten der Federal Reserve zeigen den Dreimonatspuffer bei 75 % der Erwachsenen mit einem Familieneinkommen von 100.000 Dollar oder mehr, aber nur bei 21 % derjenigen unter 25.000 Dollar.4 Die britische automatische Einschreibung erreicht niemanden, der unter der Verdienstschwelle von 10.000 Pfund liegt, und diese Schwelle ist seit Jahren eingefroren.2 Eine Voreinstellung kann Geld bewegen, das da ist. Sie kann kein Geld schaffen, das fehlt.
Deshalb gehört die Latte-macchiato-Predigt in den Ruhestand. Die Vorstellung, Menschen mit wenig Einkommen seien nur einen gesparten Cappuccino von der Sicherheit entfernt, hat jede Rezession überlebt, die Rechnung dahinter selten. Für einen Haushalt, dem am Monatsende regelmäßig Geld fehlt, liegt das Problem bei Löhnen, Mieten und Preisen, nicht beim Willen. Die respektvolle Antwort liegt bei Arbeitgebern und Politik: bei Bezahlung, Sozialleistungen und Sparmodellen über die Gehaltsabrechnung, die einen Puffer anlegen, statt nur dazu einzuladen. Wer sich zuerst bezahlen soll, braucht etwas, womit er zahlen kann.
Wo aber ein wenig Spielraum ist, leistet schon der kleinste automatische Betrag mehr, als seine Höhe verrät. Er macht aus dem Sparen keine monatliche Entscheidung mehr, sondern eine feste Tatsache. Und er gibt dem Kopf um drei Uhr nachts etwas zum Festhalten. Kein Vermögen. Einen Boden.
Quellen
- Department for Work and Pensions (UK): Workplace pension participation and savings trends of eligible employees: 2009 to 2022, 2023-11-22
- Department for Work and Pensions (UK): Workplace pension participation and savings trends of employees: 2009 to 2025, 2026-07-30
- Nest Insight: Opt-out autosave at work: a popular and proven way to powerfully boost people’s saving, September 2023
- Board of Governors of the Federal Reserve System: Economic Well-Being of U.S. Households in 2025: Savings and Investments, May 2026
- Stichting Financieel Gezond Nederland (SFGN): 44% van de huishoudens financieel kwetsbaar: Koningin Máxima bij lancering nationale spaarcampagne, 2026-04-23