Anhören
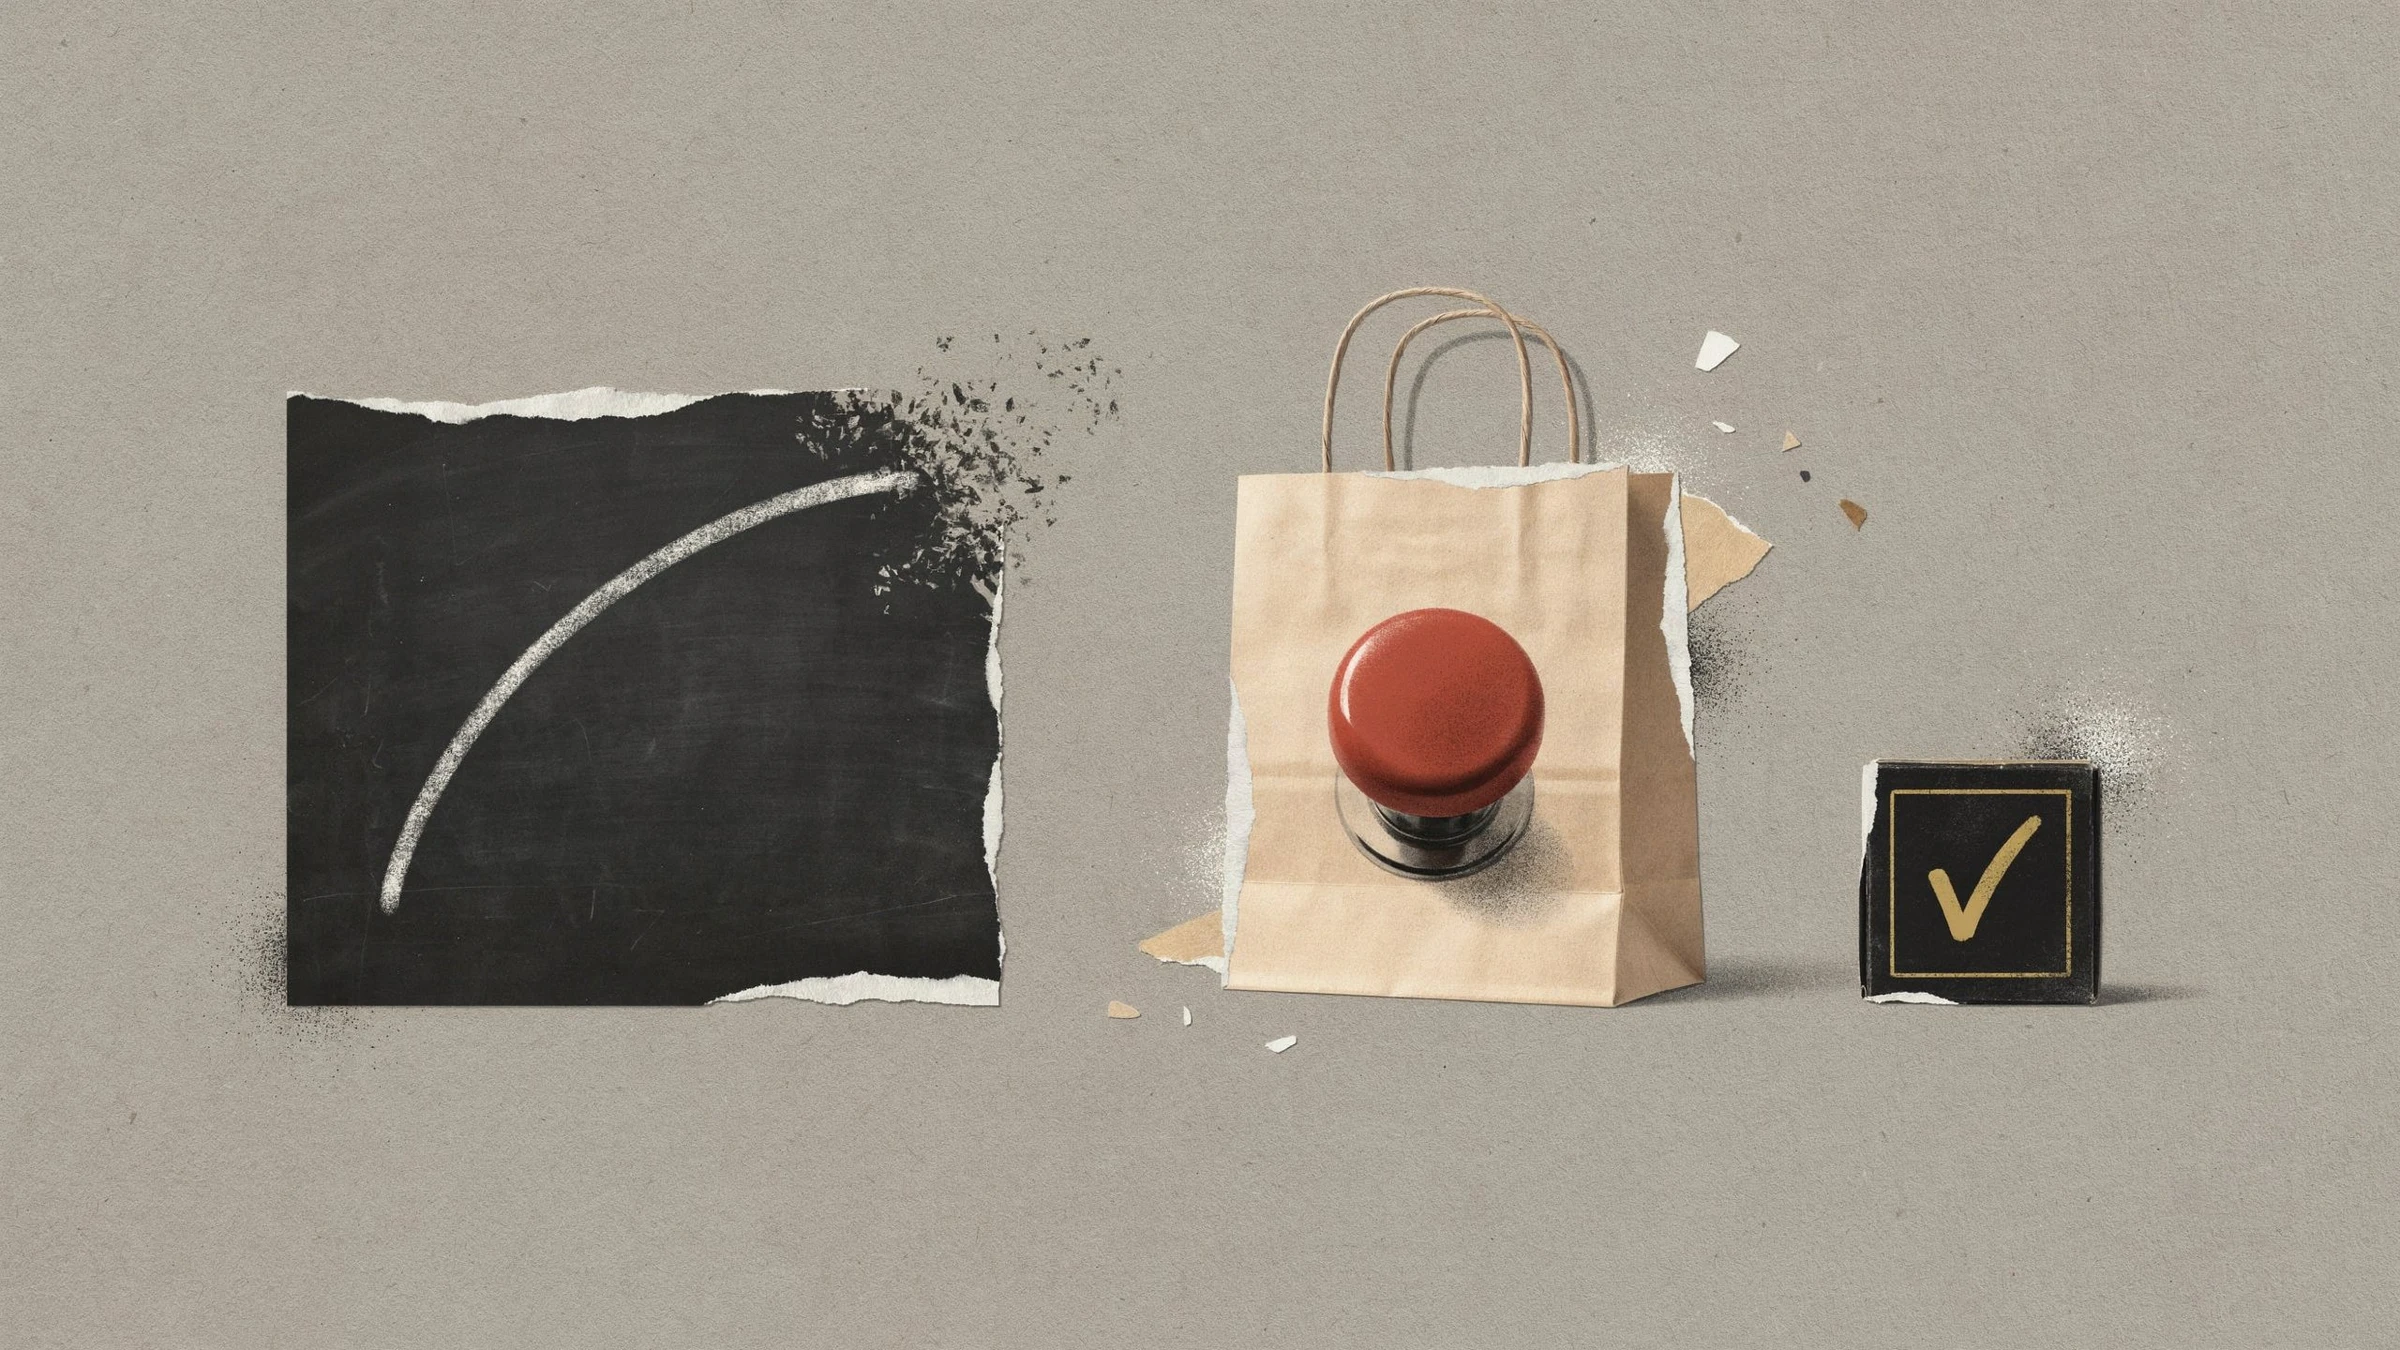
Angenommen, an einer Gesamtschule irgendwo in Deutschland steht an einem Dienstagmorgen eine Doppelstunde Wirtschaft auf dem Plan. Die Lehrerin zeichnet eine Kurve an die Tafel: was aus 50 Euro im Monat über vierzig Jahre bei bescheidenem Zins werden kann. Die Linie steigt lange gemächlich, dann steil. Hinten pfeift jemand anerkennend. Die Klasse schreibt ab, es klingelt, und es war eine gute Stunde. Nun versetzen wir eine Schülerin aus dieser Klasse zwölf Jahre nach vorn: auf ein Sofa, elf Uhr abends, das Handy in der Hand, ein Onlineshop, der anbietet, die Rechnung auf später zu verteilen. Die Kurve ist nicht auf dem Bildschirm. Der Knopf schon.
Um den Abstand zwischen Tafel und Knopf geht es in diesem Essay. Mehr Finanzbildung ist das bequemste Versprechen der Politik, doch Unterricht allein verblasst; finanzielle Gesundheit entsteht erst, wenn Wissen auf Produkte und Voreinstellungen trifft, die das Richtige leicht machen.
Alle wollen das Fach
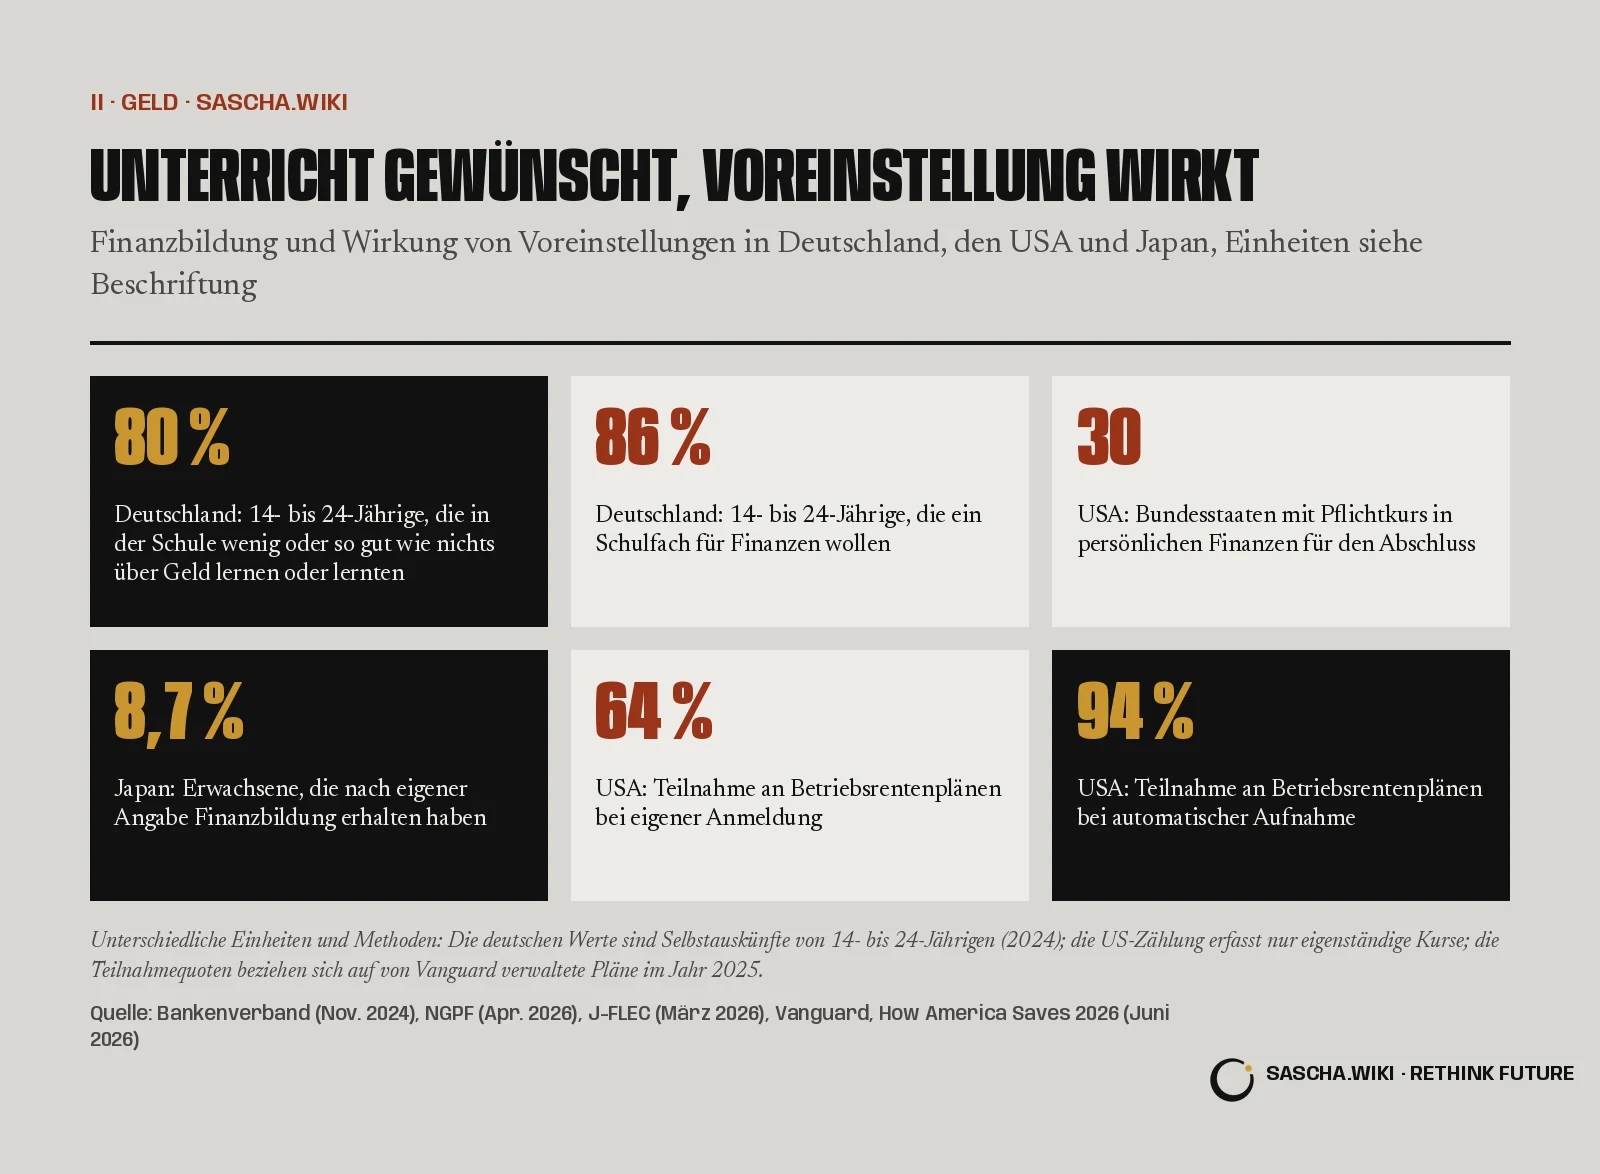
An Nachfrage fehlt es nicht. In der Jugendstudie des Bankenverbands von 2024 gaben 80 % der 14- bis 24-Jährigen an, in der Schule wenig oder so gut wie nichts über Wirtschaft und Finanzen zu lernen oder gelernt zu haben; 86 % sprachen sich für ein eigenes Schulfach aus1. Die Vereinigten Staaten sind weiter. In 30 Bundesstaaten ist ein eigenständiger Kurs in persönlichen Finanzen Voraussetzung für den Highschool-Abschluss. Wenn alle Regeln greifen, ab dem Abschlussjahrgang 2031, müssen 76 % der Schülerinnen und Schüler an öffentlichen Highschools einen solchen Kurs belegen2. In Japan befragte die nationale Stelle für Finanzbildung, J-FLEC, im Herbst 2025 insgesamt 30.000 Erwachsene. 8,7 % gaben an, je Finanzbildung erhalten zu haben3, in der Vorgängerumfrage drei Jahre zuvor waren es 7,1 %4.
Für die Politik ist das Thema dankbar. Ein Lehrplan hat zwei Eigenschaften, die Regierungen schätzen: Er kostet wenig, und er scheitert langsam, meist erst nach der übernächsten Wahl.
Was die Forschung behält
Die Forschung ist geduldiger als die Rhetorik. 2014 werteten Daniel Fernandes, John Lynch und Richard Netemeyer 201 Studien aus. Ihr Befund: Selbst große Programme mit vielen Unterrichtsstunden wirkten 20 Monate später oder noch später kaum noch auf das Verhalten. Ihr Vorschlag war bescheiden, nämlich Finanzwissen „just in time“ zu vermitteln, nah an der Entscheidung, bei der es helfen soll5. Freundlicher fiel eine spätere Metaanalyse von 76 randomisierten Experimenten mit mehr als 160.000 Teilnehmenden aus, 2022 im Journal of Financial Economics erschienen. Finanzbildung verbessert demnach Wissen und Verhalten, und zwar ungefähr so stark, wie Bildungsprogramme es auch auf anderen Gebieten tun6.
Ein Widerspruch ist das nicht. Unterricht wirkt, wie Unterricht eben wirkt: am stärksten, solange er frisch ist, und schwächer mit jedem Jahr Abstand. Niemand erwartet, dass ein Halbjahr Französisch mit fünfzehn für ein Gespräch in Lyon mit vierzig reicht. Der Fehler liegt nicht im Unterrichten, sondern darin, eine Schulstunde für eine Politik zu halten, die mit dem Klingeln erledigt ist.
Die Kurve ist nicht auf dem Bildschirm. Der Knopf schon.
Wo entschieden wird
Die Alternative ist weniger glanzvoll. Sie besteht darin, die vernünftige Wahl im Moment der Entscheidung zur einfachen zu machen, und das Lehrbuchbeispiel liefert die amerikanische Altersvorsorge. Nach dem SECURE 2.0 Act müssen die meisten 401(k)- und 403(b)-Pläne, die seit dem 29. Dezember 2022 eingerichtet wurden, ihre Beschäftigten für Planjahre ab 2025 automatisch aufnehmen, mit 3 bis 10 % des Gehalts, jährlich um einen Prozentpunkt steigend auf mindestens 10 %. Wer nicht will, kann austreten7. Was eine solche Voreinstellung bewirkt, zeigen Zahlen von Vanguard. 2025 nahmen in Plänen mit automatischer Aufnahme 94 % der Berechtigten teil, in Plänen, bei denen man sich selbst anmelden musste, 64 %8. Einen guten Teil dieser dreißig Punkte erledigt ein Kreuz, das schon gesetzt ist.
Deutschland probiert eine Variante dieser Idee nun beim Kredit. Ab dem 20. November 2026, zwei Tage nach Erscheinen dieses Essays, greift der Großteil des neuen Verbraucherkreditrechts9. Es erfasst auch Kleinkredite unter 200 Euro und zinslose Kredite, darunter viele Angebote nach dem Muster „Jetzt kaufen, später zahlen“. Kreditgeber müssen vorher die Kreditwürdigkeit prüfen und dabei auch Verpflichtungen aus früheren Käufen dieser Art berücksichtigen10. Das ist „just in time“ in Gesetzesform: Die Frage kommt am Knopf, nicht im Klassenzimmer.
Eine Lektion mit Knopf
Gegen Lehrerinnen und Lehrer spricht das alles nicht. Wissen bleibt nötig, denn eine Voreinstellung hilft nur dem, der erkennt, wann er sie verlassen sollte, und keine Kreditprüfung liest den Vertrag für einen. Nur sollte die Arbeitsteilung klar sein. Die Schule kann die Kurve erklären. Arbeitgeber, Kreditgeber und Gesetzgeber entscheiden, ob die Kurve im Moment der Entscheidung bereitsteht oder zwölf Jahre und ein Sofa entfernt.
Wer mehr Finanzbildung verspricht, verspricht etwas Gutes, das sich erst in zehn Jahren überprüfen lässt. Wer eine Voreinstellung, einen Vertrag oder die Kasse eines Onlineshops ändert, verspricht etwas Kleineres, das sich schon im nächsten Jahr messen lässt. Beides ist nötig. Knapp ist immer nur eines davon.
Zurück also zur Doppelstunde am Dienstag. Die Kurve an der Tafel war richtig. Sie muss nur an der Kasse warten, als Kreuz, das fürs Sparen schon gesetzt ist, als Frage, die vor dem Kredit kommt, und als Vertrag, den man lesen kann, bevor man drückt.
Quellen
- Bundesverband deutscher Banken (Bankenverband): Jugendstudie 2024: Auswahl Finanzwissen und Finanzbildung, 2024-11-13
- Next Gen Personal Finance (NGPF): How Many States Require Students to Take a Personal Finance Course for High School Graduation?, 2026-04-06
- J-FLEC, Japan Financial Literacy and Education Corporation (金融経済教育推進機構): 金融リテラシー調査(2025年)のポイント (Financial Literacy Survey 2025: key points; fieldwork 26 September to 17 October 2025, 30,000 respondents), 2026-03-27
- Central Council for Financial Services Information, Japan (金融広報中央委員会): 金融リテラシー調査 2022年調査結果のポイント (Financial Literacy Survey 2022: key points), 2022-07-05
- Management Science (Fernandes, Lynch, Netemeyer): Financial Literacy, Financial Education and Downstream Financial Behaviors, 2014
- Journal of Financial Economics (Kaiser, Lusardi, Menkhoff, Urban), via DIW Berlin: Financial Education Affects Financial Knowledge and Downstream Behaviors (vol. 145), 2022
- Internal Revenue Service, U.S. Treasury (Federal Register, vol. 90, no. 8): Automatic Enrollment Requirements Under Section 414A (proposed regulations), 2025-01-14
- Vanguard: How America Saves 2026, June 2026
- KPMG Klardenker (Financial Services Hub): Gesetz zur Umsetzung der Verbraucherkreditverträge-Richtlinie im BGBl. veröffentlicht (BGBl. 2026 I Nr. 139), 2026-05-18
- IWW Institut für Wissen in der Wirtschaft: Gesetzgebung: Beschlossene Sache: Neue Spielregeln im Verbraucherkreditrecht ab November 2026, 2026-06-12