Anhören
Man stelle sich eine Sparkassenfiliale in einer deutschen Kleinstadt vor, am Freitag, dem 30. Oktober, dem diesjährigen Weltspartag.1 Kinder stehen mit ihren Sparschweinen am Schalter, die Münzen werden ausgeschüttet und gezählt, und jeder kleine Sparer geht mit einem Malbuch und einem Lob nach Hause. Ein hübsches Ritual, und ein aufschlussreiches. Gewürdigt wird im ganzen Raum die Summe. Wie sich jemand mit dieser Summe fühlt, will keiner wissen.
Erfunden wurde der Tag in Mailand. Am 31. Oktober 1924 trafen sich dort 350 Delegierte aus 27 Ländern zum ersten Internationalen Sparkassenkongress, um das Sparen als Weg zu finanzieller Sicherheit und Unabhängigkeit zu fördern.2 Hundert Jahre später zeigt sich, dass dieser Weg sich gabelt. Ein großer Berg Erspartes ist noch kein Attest für finanzielle Gesundheit, und Japan führt vor, warum: Die Konten werden eröffnet, das Geld bleibt auf der Bank, und die Sorge sitzt mit am Schreibtisch.
Ein Berg aus Yen
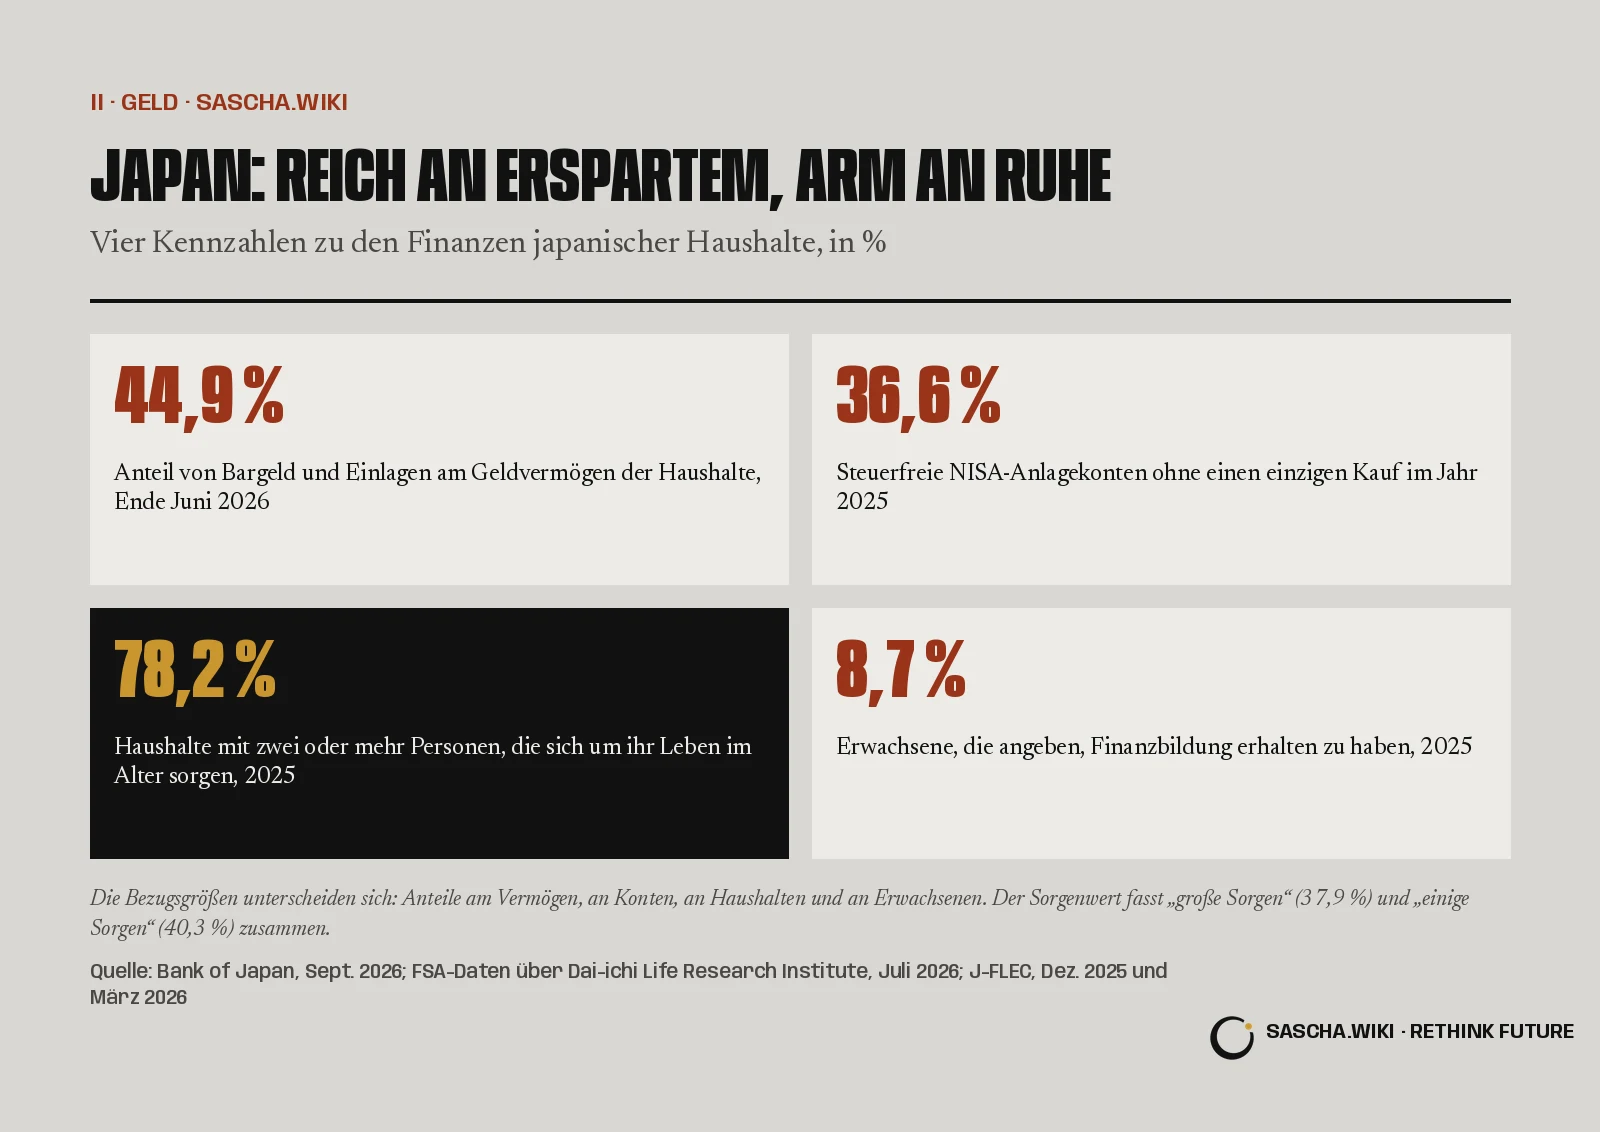
Ende Juni 2026 besaßen Japans private Haushalte ein Geldvermögen von 2.519 Billionen Yen. Davon lagen 1.132 Billionen, also 44,9 %, als Bargeld und Einlagen, wie die Bank of Japan ausweist.3 Binnen eines Jahres wuchs das Vermögen insgesamt um 11 %, vor allem dank der Börse. Die Einlagen legten um ein halbes Prozent zu. Fast die Hälfte eines gewaltigen Vermögens sitzt also im Wartezimmer.
Die Regierung versucht seit Jahren, es dort herauszulocken. Gemessen an der Kennzahl, die Politiker am liebsten vorzeigen, ist die reformierte NISA, ein steuerfreies Anlagekonto, ein voller Erfolg: Ende 2025 gab es 28,21 Millionen Konten, 10,2 % mehr als ein Jahr zuvor. Das Dai-ichi Life Research Institute hat die Daten der Finanzaufsicht ausgewertet und die weniger schmeichelhafte Frage gestellt. Auf 36,6 % dieser Konten wurde im ganzen Jahr 2025 nichts gekauft.4 Ein Konto eröffnet man mit einem Entschluss. Genutzt wird es nur, wenn daraus eine Gewohnheit wird, und Gewohnheiten sind leider nicht steuerbefreit.
Heute zufrieden, morgen bang
Wenn Geld Gelassenheit kaufen könnte, wäre Japan das gelassenste Land der Erde. Die Umfragen sehen das anders. J-FLEC, die staatliche Einrichtung für Finanzbildung, hat 2025 Haushalte nach ihrem Blick aufs Alter gefragt. In Mehrpersonenhaushalten machten sich 37,9 % große Sorgen um ihr Leben im Alter, weitere 40,3 % einige Sorgen. Zusammen sind das 78,2 %.5
Zu Hause bleibt die Sorge nicht. Nomura befragte 11.145 Beschäftigte börsennotierter Unternehmen, also Menschen mit einigen der sichersten Stellen im Land. 58 % nannten ihre finanzielle Lage derzeit gut oder einigermaßen gut. Beruhigt in die Zukunft blicken aber nur 35 %. Und 36 % kennen Phasen in der Arbeitszeit, in denen private Geldfragen sie am Konzentrieren hindern.6 Es sind die Leute mit dem Firmenausweis am Band und der pünktlichen Gehaltsabrechnung, die auf eine bequeme Gegenwart schauen und auf einen unruhigen Horizont.
Ein Teil der Erklärung könnte sein, dass Sparsamkeit als Tugend gelehrt wurde, nicht als Handwerk. In der Erhebung zur Finanzkompetenz, die J-FLEC im März 2026 veröffentlichte, gaben nur 8,7 % an, jemals Finanzbildung erhalten zu haben.7 Einlagen sind, was aus Geld wird, wenn einem niemand eine Alternative gezeigt hat, der man vertraut.
Eine Sparquote ist ein Durchschnitt, und Durchschnitte liegen nachts nicht wach.
Der deutsche Spiegel
Hierzulande kennt man das Muster, man pflegt es ja selbst. Zum Weltspartag im vergangenen Jahr meldete das Statistische Bundesamt, die privaten Haushalte hätten im ersten Halbjahr 2025 10,3 % ihres Einkommens gespart, rechnerisch rund 270 Euro pro Kopf und Monat.8 Im internationalen Vergleich ist das fleißig. Eine Umfrage, die Ipsos im Dezember 2025 für die ING erhob, kam dennoch zu einem ernüchternden Befund: Der Anteil der Menschen mit Ersparnissen ist von 71 auf 64 % gefallen, 27 % haben überhaupt keine. Fast jeder fünfte Deutsche, so die Bank, wird von Geldsorgen nachts wachgehalten. Ihre Überschrift fasst das Paradox in vier Wörter: mehr Ersparnisse, weniger Sparer.9 Der Berg wächst, und die Zahl derer, die auf ihm stehen, schrumpft.
Die Rolle des Verschwenders fällt in dieser Geschichte meist den Vereinigten Staaten zu. Im August 2026 legten amerikanische Haushalte 4,1 % ihres verfügbaren Einkommens zurück, meldet das Bureau of Economic Analysis.10 Die Überraschung ist Japan. Nach OECD-Daten, die das Statistische Bundesamt 2024 veröffentlichte, sparten japanische Haushalte 2023 nur 2,8 % ihres Einkommens, weniger als die amerikanischen mit 4,7 %.11 Der japanische Berg wurde über Jahrzehnte aufgeschüttet, der Zufluss ist heute bescheiden. Eine Sparquote ist ein Durchschnitt, und Durchschnitte liegen nachts nicht wach.
Was das Sparschwein nicht weiß
Das alles macht Sparen nicht zum Laster. Ein Polster ist die erste Verteidigung gegen die kaputte Waschmaschine und die unerwartete Rechnung, und niemand sollte sich das ausreden lassen. Der Fehler liegt woanders: die Summe für die ganze Geschichte zu halten. Finanzielle Gesundheit fragt nicht nur, wie viel da ist. Sie fragt, wo das Geld liegt, ob sein Besitzer weiß, was er damit anfangen kann, und ob er ans Alter denken kann, ohne dass sich der Magen zusammenzieht. Japan antwortet auf die erste Frage mit 44,9 % in Einlagen und mehr als einem Drittel steuerfreier Anlagekonten ohne einen einzigen Kauf, auf die zweite mit 8,7 % und auf die dritte mit 78,2 %.
Man denke sich denselben Schalter in ein paar Jahren. Die Kinder bringen noch immer ihre Sparschweine, Rituale tun Kindern gut. Diesmal aber fragt jemand auch die Eltern etwas, das kein Sparschwein beantworten kann: Wenn morgen das Auto streikt, wie ginge es Ihnen damit? Die Antwort wäre schwerer zu zählen als Münzen. Dafür würde der 30. Oktober zum ersten Mal messen, was er seit 1924 schützen soll.
Quellen
- ING Deutschland: Ihre Finanzen im Oktober (Weltspartag 2026 am Freitag, 30. Oktober), 2026-09-07
- World Savings and Retail Banking Institute (WSBI), World Savings Day: History, undated web page, accessed 2026-09-30
- Bank of Japan, Research and Statistics Department: Flow of Funds for the Second Quarter of 2026 (Preliminary report), 2026-09-17
- Dai-ichi Life Research Institute (Tei Misa), based on Financial Services Agency data: 2025年のNISA利用状況を読み解く(1): NISAが普及してもなお残る「なぜ日本人は投資をしないのか?」という課題 (Reading NISA use in 2025, part 1), 2026-07-10
- J-FLEC, Japan Financial Literacy and Education Corporation (金融経済教育推進機構): 家計の金融行動に関する世論調査2025年(二人以上世帯調査) (Survey of household financial behaviour 2025, households of two or more), 2025-12-18
- Nomura Securities, Nomura Asset Building Research Center: 第5回ファイナンシャル・ウェルネス(お金の健康度)アンケート(2025年実施) (5th Financial Wellness Survey, 2025), 2025
- J-FLEC, Japan Financial Literacy and Education Corporation (金融経済教育推進機構): 金融リテラシー調査(2025年)のポイント (Financial Literacy Survey 2025: key points), 2026-03-27
- Statistisches Bundesamt (Destatis), via news aktuell / Presseportal: Sparquote in Deutschland mit 10,3 % im 1. Halbjahr 2025 leicht unter Vorjahresniveau, 2025-10-28
- ING Deutschland (ING Consumer Research, survey by Ipsos, December 2025, 1,007 respondents): Mehr Ersparnisse, weniger Sparer (ING Consumer Research Sparen 2025), 2026-03-02
- U.S. Bureau of Economic Analysis: Personal Income and Outlays, August 2026, 2026-09-30
- Statistisches Bundesamt (Destatis), via news aktuell / Presseportal, citing OECD data: Sparquote in Deutschland im internationalen Vergleich mit 10,4 % überdurchschnittlich, 2024-10-29