Anhören
Man stelle sich einen Montagmorgen in einem ganz gewöhnlichen Büro vor. Ein Kollege liest dieselbe Mail zum dritten Mal. Er ist nicht krank, nicht faul und nicht unkonzentriert veranlagt. Er hat am Wochenende einen Brief vom Finanzamt geöffnet und ihn danach nicht mehr aus dem Kopf bekommen. In keiner Statistik des Unternehmens taucht dieser Montag auf. Bezahlt wird er trotzdem.
Geldsorgen gelten als Privatsache, als etwas, das man zu Hause regelt oder eben nicht. In Wahrheit sind sie eine Rechnung, die alle bezahlen, nur sieht sie niemand.
Ein neuer Titel bei den Vereinten Nationen
Wie ernst das Thema inzwischen genommen wird, zeigt ein unscheinbarer Titelwechsel. Seit 2009 war Königin Máxima der Niederlande Sonderbeauftragte des UN-Generalsekretärs für inklusive Finanzen. Am 25. September 2024 erhielt sie ein neues Mandat: Sonderbeauftragte für finanzielle Gesundheit.1 Die Begründung lässt sich in einem Satz zusammenfassen. Die Schienen sind gebaut, fast jeder kann heute ein Konto eröffnen. Jetzt geht es darum, ob Menschen mit ihrem Geld auch durch den Monat und durch eine Krise kommen.
Ihr Büro definiert finanzielle Gesundheit als das Maß, in dem ein Mensch oder eine Familie laufende Verpflichtungen reibungslos bewältigen und der eigenen finanziellen Zukunft vertrauen kann.2 Der Jahresbericht 2025 zitiert dazu den Global Findex der Weltbank: In Ländern mit niedrigem und mittlerem Einkommen könnte nur ein Drittel der Erwachsenen zwei Monate ohne Haupteinkommen überbrücken.2
Die Kosten, die keiner bucht
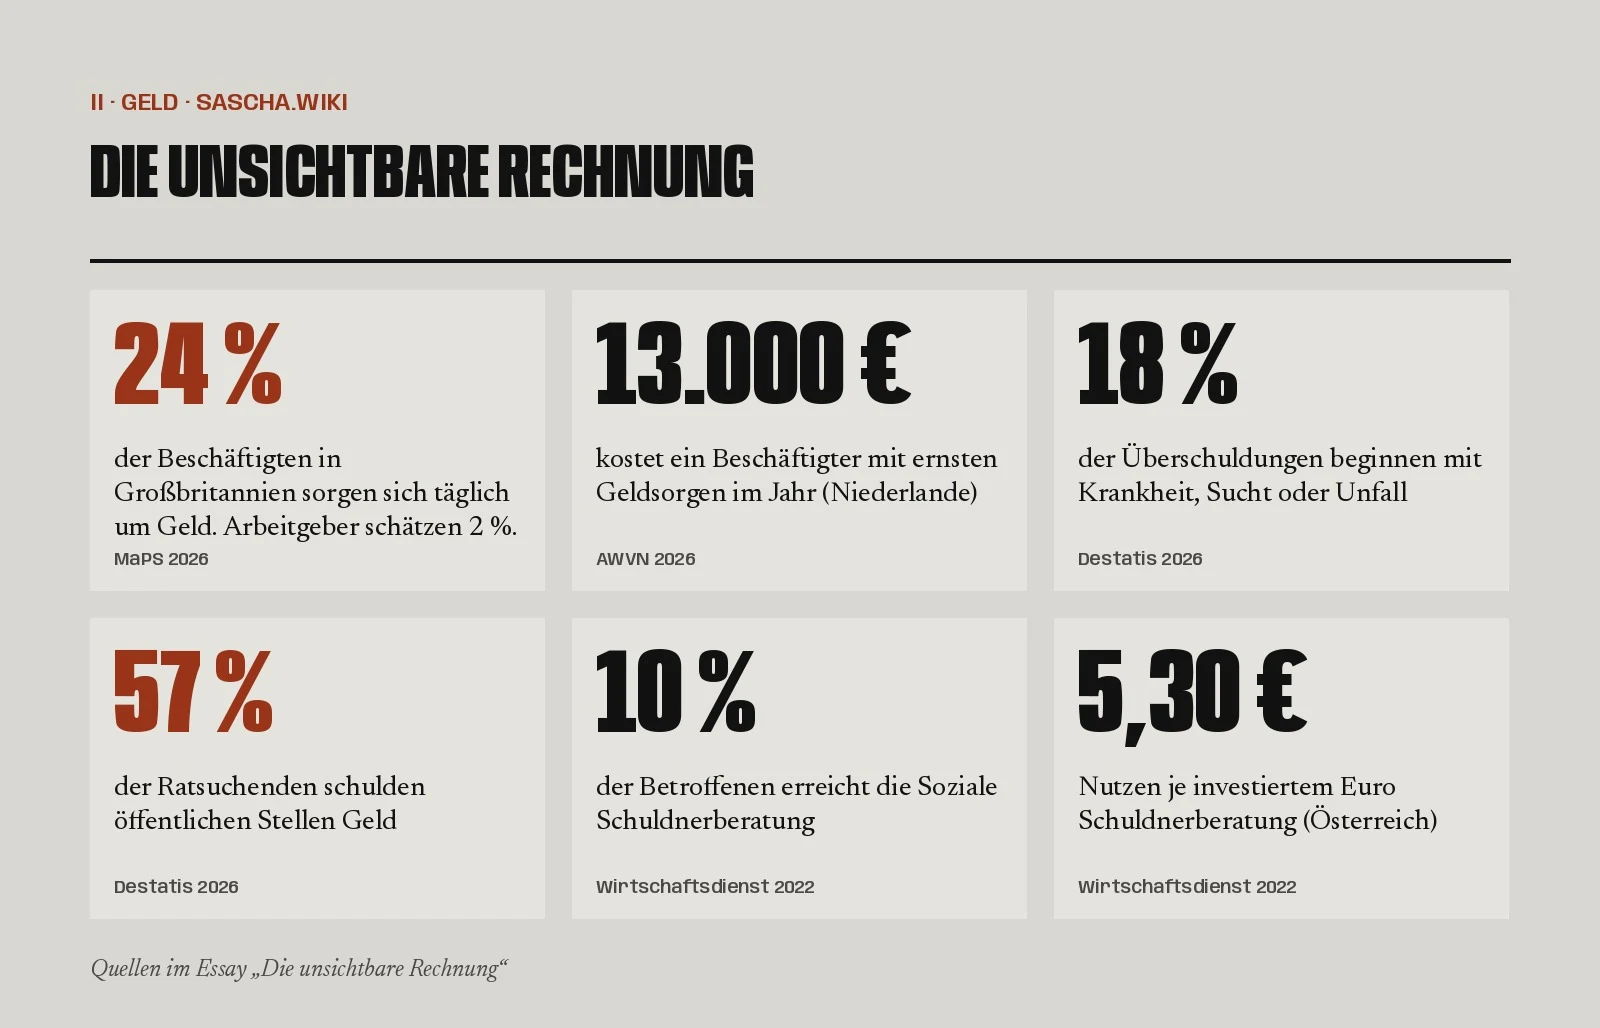
Am deutlichsten wird die unsichtbare Rechnung am Arbeitsplatz. Der britische Money and Pensions Service hat Arbeitgeber gefragt, wie viele ihrer Beschäftigten sich täglich um Geld sorgen. Die Schätzung lag bei 2 %. Die Beschäftigten selbst sagten: 24 %.3 Dieselbe Behörde rechnet mit 13 Millionen Arbeitstagen, die 2021 wegen Geldsorgen verloren gingen, und mit Fehlzeiten, die britische Arbeitgeber bis zu 2,5 Milliarden Pfund im Jahr kosten.3
Der niederländische Arbeitgeberverband AWVN beziffert die Kosten eines Beschäftigten mit ernsten Geldsorgen auf rund 13.000 Euro im Jahr, durch Ausfall, geringere Produktivität und Verwaltungsaufwand.4 In Japan, das als Land der Sparer gilt, gaben in einer Umfrage von Nomura unter mehr als 11.000 Beschäftigten börsennotierter Unternehmen 36 % an, dass sie sich wegen Geld schlechter auf die Arbeit konzentrieren. Der Zeitverlust sei kaum geringer als der durch Gesundheitsprobleme.5 Kein Unternehmen würde eine Krankheit ignorieren, die so viel Arbeitszeit kostet. Bei Geldsorgen tun es fast alle.
Die teuerste Geldsorge ist die, über die niemand spricht.
Schulden sind öfter ein Unfall als ein Kaufrausch
Das Klischee vom überschuldeten Menschen ist das eines Kunden, der über seine Verhältnisse gekauft hat. Die Daten erzählen etwas anderes. Bei Menschen in der Schuldnerberatung waren 2025 Erkrankung, Sucht oder Unfall mit 18 % der häufigste Hauptauslöser, knapp vor Arbeitslosigkeit.6 Das Konsumverhalten spielt laut iff-Überschuldungsreport nur in 9,7 % der Fälle die Hauptrolle; dafür geben Ratsuchende im Schnitt 48 % ihres Einkommens fürs Wohnen aus, die Gesamtbevölkerung 26 %.7 Insgesamt zählt der SchuldnerAtlas rund 5,67 Millionen überschuldete Erwachsene in Deutschland.8
Und dann dreht sich die Richtung. Rund die Hälfte der Menschen mit Problemschulden in Großbritannien hat auch ein psychisches Leiden; wer depressiv ist und Schulden hat, ist 18 Monate später 4,2-mal so häufig noch depressiv.9 Eine Schweizer Studie mit 4.388 Erwachsenen fand bei finanzieller Not etwa doppelt so hohe Chancen auf Schlaflosigkeit.10 Geld macht krank, und Krankheit macht arm. Die Frage ist nur, an welcher Stelle man den Kreis unterbricht.
Der Staat als Gläubiger und als Zahler
Eine Stelle liegt überraschend nah. Rund 57 % der Menschen in der deutschen Schuldnerberatung hatten 2025 Schulden bei öffentlichen Gläubigern, mehr als bei jeder anderen Art von Gläubiger.6 Der Staat treibt also Forderungen ein und bezahlt später die Folgen: Sozialleistungen, Behandlung, Ausfall.
Gleichzeitig erreicht die Soziale Schuldnerberatung nach Schätzungen nur rund 10 % der Menschen, die sie bräuchten.11 Das ist bemerkenswert, denn sie rechnet sich. Ältere Studien schätzen für Hamburg etwa das Doppelte der eingesetzten Mittel als gesellschaftlichen Nutzen, für Österreich 5,30 Euro je investiertem Euro.11 In Großbritannien beziffert Citizens Advice die Einsparungen für Staat und öffentliche Dienste für 2024/25 auf 783 Millionen Pfund.12 Sparen an der Beratung ist eine Sparmaßnahme, die mehr kostet, als sie spart. Das ist in der Haushaltsführung sonst ein Fall für die Schuldnerberatung.
Warum ein Flyer nicht reicht
Die übliche Antwort auf Geldsorgen ist Aufklärung. Die Forschung dazu ist ernüchternd und tröstlich zugleich. Eine große Metaanalyse fand 2014, dass Finanzbildung nur 0,1 % des Finanzverhaltens erklärt und ihre Wirkung nach rund 20 Monaten verblasst.13 Eine neuere Auswertung von 76 randomisierten Studien kommt zu freundlicheren Ergebnissen: Die Effekte sind echt, wenn auch nicht riesig.14 Wissen hilft also, nur selten allein.
Das Büro der UN-Sonderbeauftragten betont deshalb Produkte, die Menschen vom Wissen zum Handeln bringen,15 und verweist auf britische Arbeitgeber, die automatisches Notfallsparen mit Widerspruchsrecht erproben.2 Die Niederlande haben sich in einer nationalen Koalition vorgenommen, die Zahl der finanziell ungesunden Haushalte bis 2030 zu halbieren.16 2025 galten dort noch 44 % als verwundbar oder ungesund.17
Was hilft, ist deshalb weniger heldenhaft als gedacht. Arbeitgeber können einen kleinen Notgroschen über die Gehaltsabrechnung voreinstellen. Behörden können Forderungen so eintreiben, dass Menschen nicht tiefer rutschen. Die Politik kann Beratung finanzieren, die sich nachweislich auszahlt. Und jeder Einzelne kann eine Zahl früher aussprechen, als ihm lieb ist. Die teuerste Geldsorge ist die, über die niemand spricht. Sie steht in keiner Bilanz und wird trotzdem jeden Monat bezahlt.
Quellen
- UNSGSA: UN Event Marks 15 Years of Financial Inclusion and New Financial Health Mandate for the UNSGSA, 2024-09-27
- UNSGSA: UNSGSA 2025 Annual Report to the UN Secretary-General, 2025-09-26
- Money and Pensions Service (UK): Essential Guide for Employers 2026: Financial wellbeing in the workplace, 2026
- AWVN: Werkenden met geldzorgen en de rol van werkgevers, 2026-01-26
- Nomura: 第5回ファイナンシャル・ウェルネス(お金の健康度)アンケート(2025年実施), 2025
- Statistisches Bundesamt (Destatis): Überschuldung am häufigsten durch Erkrankung, Sucht oder Unfall ausgelöst (Pressemitteilung Nr. 249), 2026-07-15
- iff Hamburg: iff-Überschuldungsreport 2025 (Pressemitteilung), 2025-10-01
- Creditreform: SchuldnerAtlas Deutschland 2025, 2025-11-14
- Money and Mental Health Policy Institute: Money and mental health: the facts, 2026-06-29
- HES-SO (Lorthe et al.): Perceived financial hardship and sleep in an adult population-based cohort, 2025
- Wirtschaftsdienst: Zur Stärkung der Sozialen Schuldnerberatung ist sofortiges und entschlossenes Handeln der Politik gefragt, 2022
- Citizens Advice: All our impact (2024-25), 2025
- Management Science (Fernandes, Lynch, Netemeyer): Financial Literacy, Financial Education and Downstream Financial Behaviors, 2014
- Journal of Financial Economics (Kaiser, Lusardi, Menkhoff, Urban): Financial Education Affects Financial Knowledge and Downstream Behaviors, 2022
- UNSGSA: UNSGSA Queen Máxima to Elevate Financial Health at 2026 Spring Meetings, 2026-04-15
- Banken.nl: AFM sluit zich aan bij Nationale Coalitie Financiële Gezondheid, 2025-02-14
- Accountant.nl: Financiële gezondheid Nederland verbetert, maar veel huishoudens nog financieel kwetsbaar, 2026-04-28